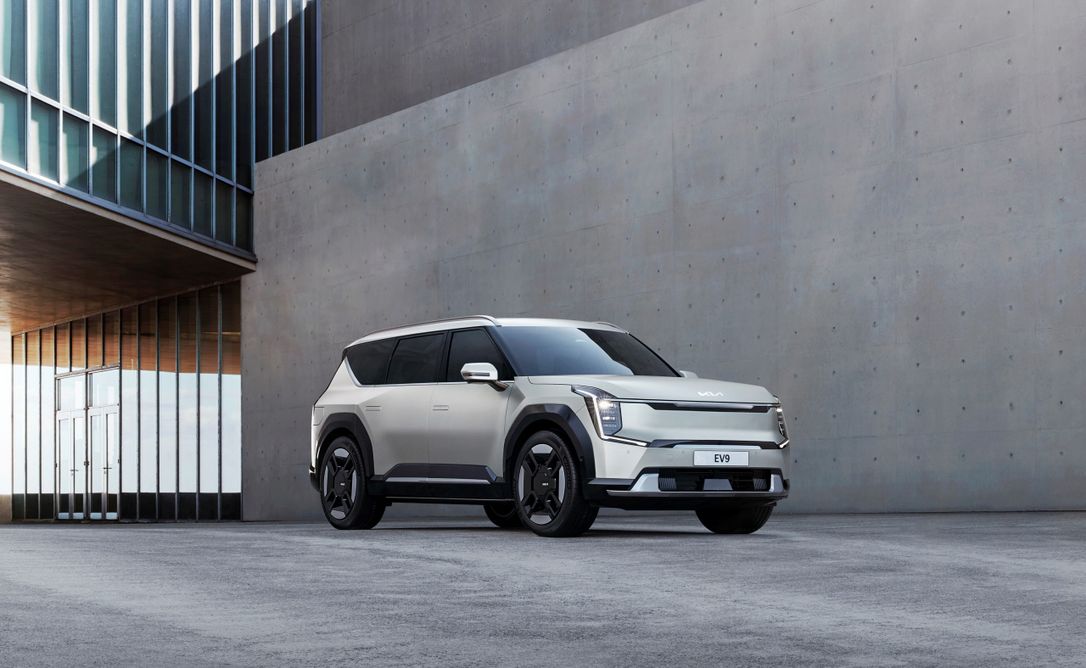
기아 주가 전망 실적에 대한 투자자들의 관심이 최근 더욱 뜨거워지고 있습니다. 글로벌 완성차 시장이 저성장 국면에 접어들었다는 우려 속에서도 기아는 지역별 맞춤형 전동화 전략과 파워트레인 다각화를 통해 시장 평균을 웃도는 성장세를 이어가고 있기 때문입니다. 이번 글에서는 최근 발표된 실적과 판매 데이터를 바탕으로 기아의 글로벌 성장 전략을 객관적으로 살펴보겠습니다.
기아 주가 전망과 최근 실적 흐름
2026년 9월 15일 기준 기아 주가는 12만 3,400원 수준에서 거래되고 있습니다. 앞서 2분기 실적에서는 사상 최고 분기 매출액을 기록했음에도 주가가 급락하는 모습을 보이기도 했는데, 이는 기아가 하이브리드 및 전기차 판매 호조에 힘입어 사상 최고 분기 매출액을 기록했지만, 회사가 특히 EV 분야에서 인센티브 및 가격 지원에 더 많은 비용을 지출하면서 영업이익은 전년 대비 감소했기 때문입니다. 다만 전 세계 도매 판매량은 4.5% 증가한 85만 2,000대를 기록했으며 소매 판매량은 5.8% 증가했고, 글로벌 시장 점유율은 사상 최고치인 4.0%를 달성했다는 점은 긍정적으로 평가됩니다. 증권가에서는 2026년 매출 124조원(+9%), 영업이익 10조원(+11%), 영업이익률 8%를 전망하고 있어, 단기 변동성에도 불구하고 이익 체력 자체는 견조하다는 분석이 나옵니다.
월별 글로벌 판매 실적으로 본 성장 전략
기아의 월별 판매 데이터를 보면 성장 전략의 방향성이 뚜렷하게 드러납니다. 2026년 상반기 누계로는 163만 988대를 기록하며 1962년 자동차 판매 시작 이래 역대 상반기 최다 판매 실적을 달성했고, 국내 전기차 판매는 상반기 7만 2,078대로 전년 동기 대비 151.1% 증가했습니다. 이후에도 성장세는 이어져 2026년 7월에는 전년 대비 13.4% 증가한 29만 8,037대를 판매했으며, 스포티지가 글로벌 최다 판매 모델에 올랐다고 밝혔습니다. 8월에는 글로벌 시장에서 전년 대비 5.0% 증가한 26만 6,675대를 판매했고, 국내는 근무일수 감소 영향으로 7.6% 줄었으나 해외는 7.4% 증가한 22만 5,413대를 기록했습니다. 회사 측은 남은 하반기에도 미국에서는 하이브리드, 유럽에서는 전기차 등 전동화 차량을 중심으로 판매 성장 모멘텀을 지속하겠다는 방침을 밝혔는데, 이는 지역별 수요 특성에 맞춘 기아의 대표적인 성장 전략으로 꼽힙니다. 관련 월별 판매 수치는 현대자동차그룹 뉴스룸에서 공식적으로 확인할 수 있습니다.
2030 중장기 로드맵과 파워트레인 다각화
기아는 지난 4월 열린 CEO 인베스터데이에서 중장기 성장 목표를 구체적으로 제시했습니다. 기아는 글로벌 저성장 환경에서도 초과 성장 전략을 추진해 2026년 335만대, 시장점유율 3.8%를 달성하고, 2030년에는 413만대, 시장점유율 4.5% 달성을 목표로 제시했습니다. 이를 위해 2030년 내연기관 9개, 하이브리드(HEV) 13개 라인업을 확대하는 한편 전기차는 승용 2종·SUV 9종·PBV 3종 등 총 14종 라인업을 갖출 계획입니다. 파워트레인 포트폴리오를 다변화해 지역별 수요 변화에 유연하게 대응하겠다는 전략으로 해석됩니다.
투자자가 주목할 리스크와 체크포인트
다만 성장 이면에는 리스크 요인도 존재합니다. 증권가 리포트에 따르면 관세 영향을 제외한 실질 영업이익률은 10%로 견조하지만, 유럽 EV 중심 인센티브 증가로 감익 효과가 있었다는 점이 지적됩니다. 또한 업계 전반에 대해 주요 시장 수요가 둔화되는 가운데, 현대차·기아는 미국 내 하이브리드·전기차 공장 효과, 유럽 내 중소형 전기차 투입, 인도 신공장 가동 등에 힘입어 시장 평균 이상의 성장세가 기대된다는 의견도 나옵니다. 환율, 관세 정책, 글로벌 반도체 수급 등 외부 변수는 여전히 실적에 영향을 줄 수 있는 만큼, 투자를 고려하는 경우 분기별 실적 발표와 판매 데이터를 꾸준히 확인하는 것이 중요합니다. 본 글은 특정 종목의 매수나 매도를 권유하는 것이 아니라 공개된 자료를 바탕으로 한 객관적 정보 제공을 목적으로 합니다.



0 댓글