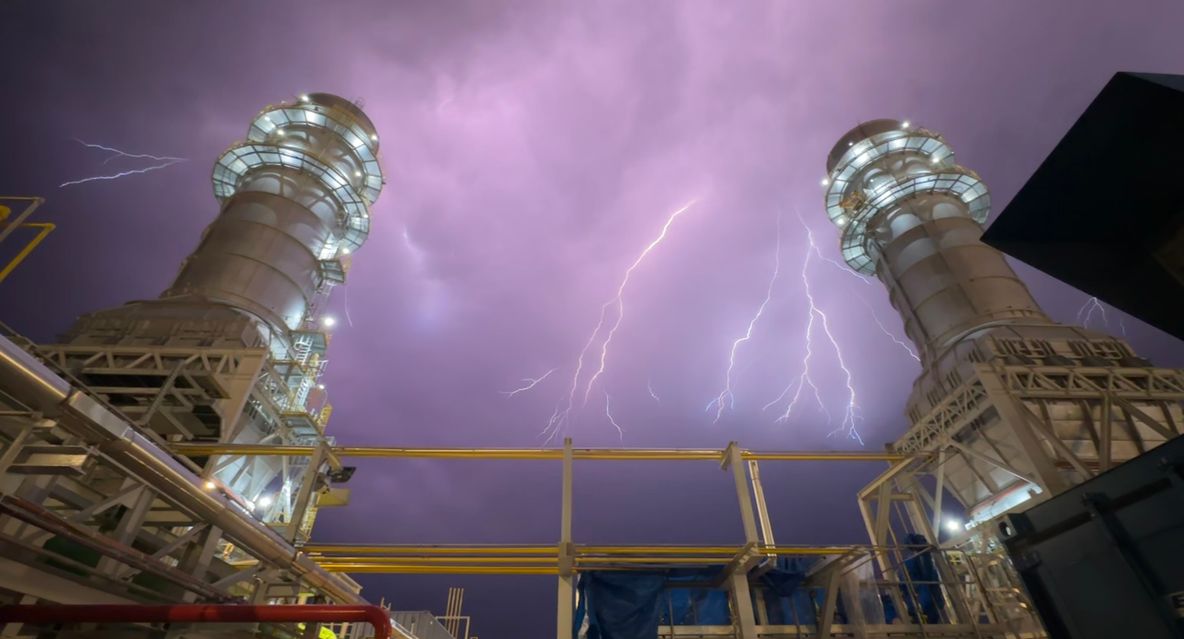
두산중공업은 2022년 사명을 두산에너빌리티로 변경하며 원자력·화력발전 기자재 분야의 글로벌 리더로 자리매김하고 있습니다. 이번 글에서는 두산중공업(현 두산에너빌리티)의 사업 구조와 최근 실적, 그리고 시장에서 바라보는 두산중공업 주가 전망에 대해 객관적으로 정리해보겠습니다.
두산중공업에서 두산에너빌리티로, 사업 포트폴리오의 변화
두산중공업은 원자력, 화력, 가스터빈 등 발전 기자재 제작을 주력으로 해온 중공업 기업입니다. 동사는 1962년 현대양행으로 설립되고, 2001년 두산그룹 인수 후 2022년 두산에너빌리티로 사명을 변경했습니다. 최근에는 원전과 소형모듈원자로(SMR), 가스터빈 등 신성장 사업으로 포트폴리오를 확장하고 있어 단순 중공업 기업을 넘어 에너지 토탈 솔루션 기업으로 변모하고 있다는 평가를 받습니다.
두산중공업 주가 전망, 최근 실적으로 살펴보기
2026년 1분기 실적을 보면 두산에너빌리티의 1Q26 잠정 매출액은 4.3조원(+13.7% YoY, -12.3% QoQ), 영업이익은 2,335억원(+63.9% YoY, +10.1% QoQ)을 기록했으며, 잠정 영업이익은 시장 컨센서스를 18.5% 상회하는 수준이었습니다. 특히 에너빌리티 부문 매출액은 1.9조원으로 전년동기대비 23.2% 증가했는데, 이는 체코 원전 기자재 제작에 더해 누적된 가스터빈 수주 건들이 반영된 결과로 분석됩니다. 다만 2분기 들어서는 연초 이후 순항하던 주가가 5월 이후 부진한 흐름을 보였는데, 이는 올해 가시화할 것으로 예상됐던 AP1000 원전 기자재 발주가 지연되고 있기 때문이라는 분석도 나왔습니다. 그럼에도 증권가에서는 미국 시장에서의 신규 원전 수주가 내년부터 가시화할 것이라며, 각종 정책에 힘입어 미국의 원전 건설도 가속화될 것이라는 전망을 내놓은 바 있습니다. 3분기에는 연결 매출이 전년 동기 대비 13.7% 증가하고 영업이익은 63.9% 늘었으며, 체코 원전 기자재와 가스터빈 매출 증가가 수익성 개선을 이끌었고 북미 데이터센터용 가스터빈 수주가 이어지며 실적 모멘텀이 이어지는 것으로 분석됩니다.
원전·가스터빈 수주 모멘텀과 투자 시 유의할 점
증권가 리포트에 따르면 체코 대형원전 기자재 수주 약 5.6조원, 해외 가스터빈 후속 수주가 의미 있었고 2026년 가이던스는 13.3조원으로 제시된 바 있습니다. 또한 복합화력 주기기 약 2.7조원, SMR 수주 약 1.1조원, 가스터빈 기자재는 전년 대비 2배 이상 확대될 것이라는 전망도 제시되었습니다. 다만 재무적으로는 미국 원전 기자재 발주 지연 우려가 단기 조정의 주된 원인이었지만 가스터빈 부문 실적이 이를 상당 부분 상쇄하고 있으며, PBR은 약 5.8배 수준으로 자산가치 대비로는 여전히 부담스러운 구간이라는 평가도 나옵니다. 아울러 부채비율은 130% 안팎으로 중공업 업종 평균 수준을 유지하고 있으며, 배당수익률은 현재 0%로 무배당 상태라는 점도 투자 판단 시 참고할 부분입니다. 기업 재무 및 공시 정보는 금융감독원 전자공시시스템(DART)에서, 실시간 주가와 투자 지표는 네이버페이 증권에서 직접 확인하실 수 있습니다.
정리하면 두산중공업(두산에너빌리티)은 원자력과 화력발전, 가스터빈 등 에너지 기자재 분야에서 글로벌 수주를 확대하며 실적 턴어라운드를 보여주고 있는 기업입니다. 다만 수주 일정 지연, 고밸류에이션 논란 등 변수도 존재하는 만큼, 투자를 고려하신다면 분기별 실적 발표와 수주 공시를 꾸준히 확인하며 본인의 판단에 따라 신중하게 접근하시기 바랍니다. 이 글은 투자 권유가 아닌 정보 제공 목적임을 안내드립니다.



0 댓글