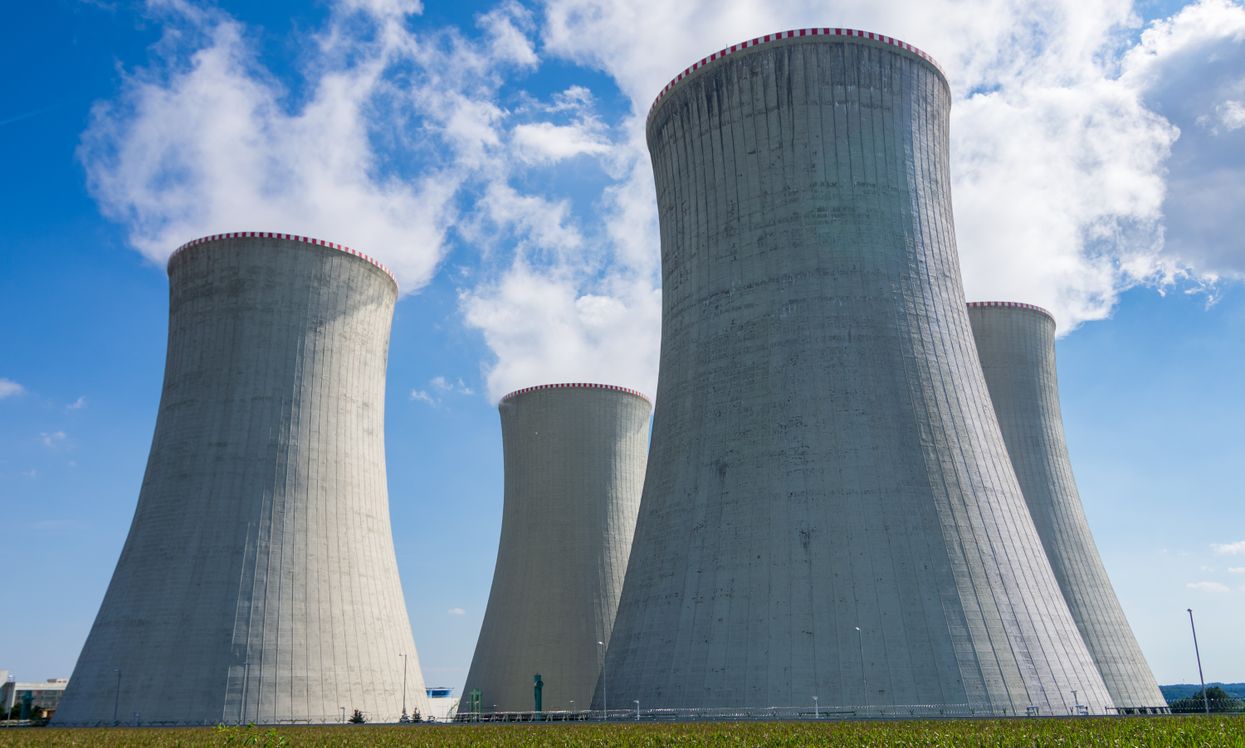
최근 국내외 에너지 시장에서 원전과 신재생에너지로의 전환이 핵심 화두로 떠오르면서, 두산에너빌리티 주가 전망 실적에 대한 투자자들의 관심이 커지고 있습니다. 1962년 현대양행으로 설립되어 2001년 두산그룹에 인수된 뒤 2022년 사명을 두산에너빌리티로 변경한 이 기업은 원자력발전, 가스터빈, 신재생에너지 기자재 제작까지 아우르는 종합 에너지 설비 기업으로 자리매김하고 있습니다. 이번 글에서는 공개된 실적 자료와 증권가 분석을 바탕으로 두산에너빌리티의 사업 구조와 최근 흐름을 객관적으로 짚어보겠습니다.
두산에너빌리티 주가 전망 실적, 최근 분기 흐름은?
두산에너빌리티의 2026년 1분기 실적을 보면 두산에너빌리티의 1Q26 잠정 매출액은 4.3조원 (+13.7% YoY, -12.3% QoQ), 영업이익은 2,335억원 (+63.9% YoY, +10.1% QoQ)을 기록했습니다. 특히 에너빌리티 부문 매출액은 1.9조원으로 전년동기대비 23.2% 증가했는데, 이는 올해부터 시작하는 체코 원전 기자재 (5.6조원 규모) 제작에 더해 지난해부터 누적된 가스터빈 수주 건들이 반영된 것으로 분석됩니다. 이어진 2분기(26.07 기준) 매출은 4.7조원대, 영업이익률은 6%대 중반 수준으로 집계되며 점진적인 수익성 개선 흐름을 보였습니다. 다만 증권가에서는 연초 이후 순항하던 두산에너빌리티 주가가 5월 이후 부진한 흐름을 보이는 것은 올해 가시화할 것으로 예상했던 AP1000 원전 기자재 발주가 지연되고 있기 때문이라는 분석도 나오고 있어, 실제 수주 시점에 따른 변동성에 유의할 필요가 있습니다. 다음 분기 실적은 2026년 11월 초 발표될 예정이어서, 매출 성장세와 수익성 개선이 지속되는지가 관전 포인트로 꼽힙니다.
원전 사업, 미국·체코 수주 모멘텀이 핵심
두산에너빌리티 주가 전망 실적을 이야기할 때 빠지지 않는 키워드가 바로 원전 수주입니다. 글로벌 에너지 안보 이슈가 부각되면서 글로벌 에너지 안보로 미국 원전 등 신규수주 모멘텀이 풍부하다는 평가가 나오고 있으며, 체코 대형원전 기자재 수주(약 5.6조원 규모)는 이미 매출에 반영되기 시작했습니다. 다만 미국 시장의 경우 미국 시장에서의 신규 원전 수주가 내년부터 가시화할 것이라는 전망이 제시되며, 실제 발주 시점은 지연될 가능성도 함께 언급되고 있습니다. 이와 함께 소형모듈원전(SMR) 관련 사업 확장 가능성도 중장기 성장 동력으로 거론됩니다. 원전 정책 및 글로벌 에너지 수급 상황에 대한 공신력 있는 정보는 한국원자력연구원 등 공공기관 자료를 참고하면 도움이 됩니다.
가스터빈·신재생에너지 부문, 성장성 재확인
원전 외에도 두산에너빌리티는 가스터빈 사업에서도 성장세를 보이고 있습니다. 증권가에서는 가스 발전 기자재 수주가 본격화할 것이라는 전망과 함께, 2030년 이후를 겨냥한 가스터빈 생산능력 증설 계획이 목표주가 산정에 반영되기도 했습니다. 실제로 한 증권사는 높아진 2030년 이후의 가스터빈 수주 목표 및 capa 증설 계획을 반영해 목표주가를 상향 조정한 바 있습니다. 연간 신규수주 규모를 살펴보면 2025년에는 전년 대비 큰 폭으로 늘어난 수준을 기록했으며, 체코 원전과 해외 가스터빈 수주가 주요 동력이었던 것으로 파악됩니다. 신재생에너지 분야에서는 해상풍력 등 친환경 발전설비 기자재 사업도 병행하며 에너지 전환 트렌드에 맞춘 포트폴리오 다변화를 추진하고 있습니다.
투자 시 참고할 점
두산에너빌리티 주가 전망 실적은 원전·가스터빈 등 대형 프로젝트 수주 시점과 글로벌 에너지 정책 변화에 민감하게 반응하는 특성을 보입니다. 밸류에이션 측면에서는 수익성 개선 추세와 함께 PER, PBR 등 지표가 높은 편으로 평가되는 구간도 있어, 성장성과 밸류에이션을 함께 고려한 신중한 접근이 필요합니다. 본 글은 공개된 자료를 바탕으로 한 객관적 정보 제공을 목적으로 하며, 특정 종목에 대한 매수나 매도를 권유하는 내용이 아님을 밝힙니다. 투자 결정은 최신 공시자료와 본인의 판단에 따라 신중하게 이루어지시길 권합니다.



0 댓글