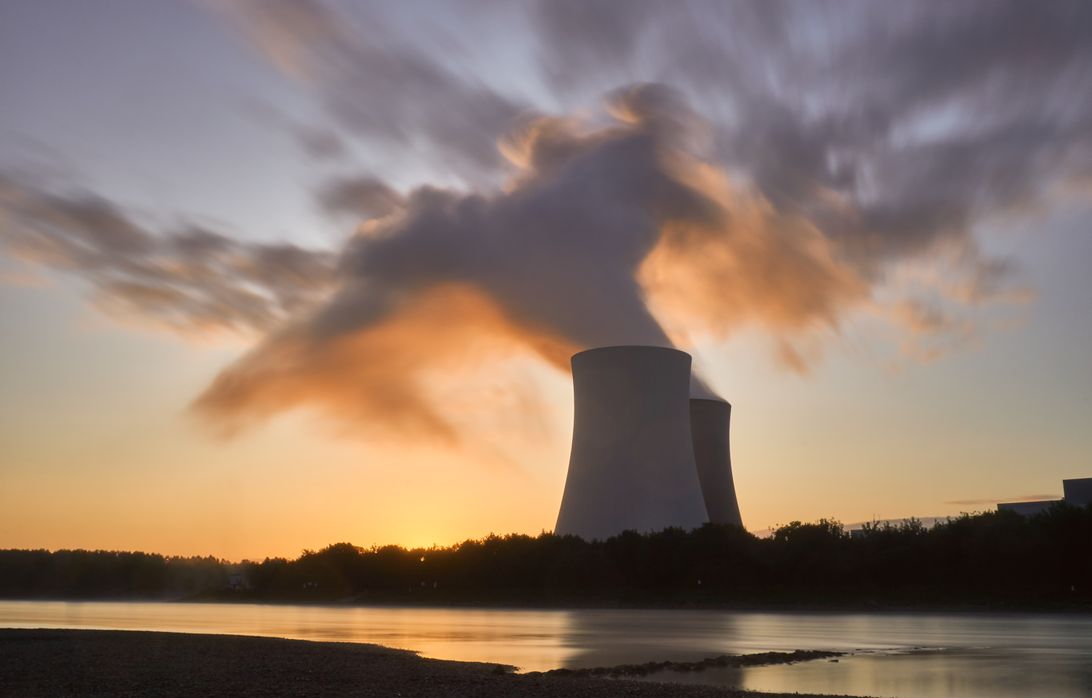
두산에너빌리티 주가 전망 실적에 대한 관심이 뜨겁습니다. 원자력과 SMR(소형모듈원자로) 등 에너지 전환 테마의 대표 기업으로 꼽히면서 투자자들의 시선이 집중되고 있는데요, 오늘은 두산에너빌리티의 최근 실적과 주가 흐름, 그리고 투자 시 참고할 만한 지표들을 객관적으로 정리해보겠습니다.
두산에너빌리티 주가 전망 실적, 최근 흐름은?
두산에너빌리티는 1962년 현대양행으로 설립되어 2001년 두산그룹에 인수된 이후, 2001년 두산그룹 인수 후 2022년 두산에너빌리티로 사명을 변경한 회사입니다. 최근 주가 흐름을 살펴보면 변동성이 적지 않은 모습을 보이고 있습니다. 2026년 10월 6일 기준 주가는 81,200원을 기록했으며, 10월 2일에는 81,400원에 마감하고 당시 거래량은 1,824,290주였습니다. 이처럼 하루 거래대금과 거래량이 상당한 수준을 유지하고 있어 시장의 관심도가 높은 종목임을 알 수 있습니다.
증권사별 목표주가 컨센서스도 참고할 만한데, 2026년 8월 기준 8개 증권사의 목표주가 중앙값은 129,000원 안팎으로, 최고 165,000원부터 최저 100,000원까지 편차가 크다는 점이 특징입니다. 이는 증권사마다 원전 및 SMR 사업의 성장 속도에 대한 전망이 다르기 때문으로 해석됩니다.
두산에너빌리티 주가 전망 실적을 뒷받침하는 핵심 사업부 성적표
두산에너빌리티의 실적 개선 흐름은 최근 분기 보고서에서 뚜렷하게 나타나고 있습니다. 2026년 1분기 연결 매출은 4조 2,611억원으로 전년 동기 대비 13.7% 증가했고, 영업이익은 2,335억원으로 63.9% 늘었다는 점이 눈에 띕니다. 특히 핵심 성장사업으로 꼽히는 에너빌리티 부문만 따로 보면 더욱 의미 있는 변화가 확인됩니다. 매출은 1조8959억원으로 전년 동기보다 20.3% 늘었고, 영업이익은 570억원으로 전년 동기 14억원 적자에서 흑자로 돌아섰습니다.
수주 잔고 역시 긍정적인 신호로 평가받는데, 에너빌리티 부문 관리연결 기준 매출 1조8959억원, 영업이익 570억원, 수주 2조7857억원, 수주잔고 24조1343억원을 기록했습니다. 수주잔고가 두둑하게 쌓여 있다는 것은 향후 수년간 안정적인 매출 기반이 확보되어 있다는 의미로 해석될 수 있습니다. 다가오는 3분기 실적 발표에서는 예상 매출 4.44조 원으로 전년 동기 3.88조 원보다는 늘어날 전망이지만, 직전 분기 4.725조 원에는 못 미칠 것으로 보인다는 전망도 나오고 있어, 분기별 변동성을 함께 지켜볼 필요가 있습니다.
투자 지표로 보는 밸류에이션, 주의할 점은?
두산에너빌리티의 밸류에이션 지표는 다소 특이한 패턴을 보입니다. EPS는 2025년 132원에서 2026년 연간 컨센서스 280원 수준으로 개선될 전망이지만, 절대 이익 규모는 시가총액 대비 작아 PER은 300배를 넘는 고밸류를 형성하고 있습니다. 이는 현재 주가가 실적 자체보다는 원전·SMR 등 미래 성장성에 대한 기대감을 상당 부분 반영하고 있다는 뜻으로 풀이됩니다.
동종업계와 비교했을 때도 이러한 특징은 뚜렷합니다. 두산밥캣이나 한전KPS 등 관련 기업들의 PER이 10~15배 수준인 것과 비교하면, 두산에너빌리티는 성장주로서의 프리미엄이 상당히 반영된 종목이라 할 수 있습니다. 따라서 투자를 고려할 때는 단기 실적 변동성뿐 아니라 원전 산업 전반의 정책 방향, SMR 사업의 실질적 진척 상황 등을 종합적으로 살펴보는 것이 중요합니다. 기업의 공시자료나 실적발표 내용은 금융감독원 전자공시시스템(DART)에서 직접 확인하실 수 있으며, 증권사 리포트는 각 증권사 홈페이지를 통해 열람 가능합니다.
에너지 전환 시대를 맞아 원전과 재생에너지, SMR 기술이 주목받으면서 두산에너빌리티에 대한 관심은 당분간 이어질 것으로 보입니다. 다만 본 글은 투자 참고를 위한 정보 제공 목적으로 작성되었으며, 특정 종목에 대한 매수나 매도를 권유하는 것이 아님을 알려드립니다. 투자 결정은 본인의 판단과 책임 하에 신중하게 이루어지시길 바랍니다.



0 댓글